Porównywarka pożyczek online i chwilówek
Extra-Pożyczka.pl pomaga zapoznać się z ofertami finansowania dostępnymi online i porównać najważniejsze warunki przed przejściem na stronę wybranego pożyczkodawcy. Zanim złożysz wniosek, sprawdź nie tylko wysokość raty, ale też całkowity koszt, termin spłaty oraz warunki ewentualnej promocji.
Wybór zobowiązania powinien wynikać z Twoich potrzeb i możliwości budżetowych. Sama obecność oferty w porównywarce nie oznacza gwarancji otrzymania finansowania — decyzję podejmuje pożyczkodawca lub bank po ocenie wniosku.
Jak korzystać z porównywarki?
- Określ potrzebną kwotę i czas spłaty. Pożyczaj tylko tyle, ile rzeczywiście potrzebujesz.
- Porównaj dostępne propozycje. Zwróć uwagę na RRSO, całkowitą kwotę do zapłaty, liczbę rat i terminy.
- Przeczytaj warunki u pożyczkodawcy. Sprawdź umowę, opłaty, zasady promocji i konsekwencje opóźnienia.
- Złóż wniosek tylko wtedy, gdy rozumiesz koszty. Przed zatwierdzeniem upewnij się, że rata zmieści się w Twoim budżecie.
Dostępność ofert, kwoty, koszty i czas rozpatrzenia wniosku zależą od konkretnej instytucji oraz indywidualnej oceny klienta.
Jakie produkty finansowe warto porównać?
Różne produkty służą różnym celom. Przed wyborem sprawdź, jak działa dany rodzaj finansowania i czy odpowiada Twojej sytuacji.
Pożyczki online
Wniosek składa się przez internet, a formalności i sposób weryfikacji zależą od firmy. Przed podpisaniem umowy sprawdź koszt całkowity, wymagane dokumenty i termin wypłaty podany przez pożyczkodawcę.
Chwilówki
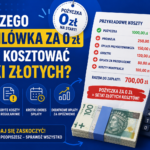
To zwykle krótkoterminowe zobowiązania z określonym terminem zwrotu. Nawet jeśli reklama przedstawia promocję dla nowych klientów, sprawdź warunki jej uzyskania oraz koszt po niespełnieniu wymagań promocyjnych.
Pożyczki ratalne
Spłata jest rozłożona na kilka lub kilkanaście rat zgodnie z umową. Niższa rata nie zawsze oznacza tańsze finansowanie — dłuższy okres może zwiększyć łączną kwotę do zapłaty.
Kredyty gotówkowe
Kredyt bankowy podlega ocenie zdolności kredytowej i warunkom banku. Porównuj całkowity koszt oraz harmonogram spłat, a nie wyłącznie reklamowane oprocentowanie.
Konsolidacja zobowiązań
Konsolidacja może połączyć kilka zobowiązań w jedno, ale nie musi obniżyć całkowitego kosztu zadłużenia. Sprawdź nowy okres spłaty, prowizje, oprocentowanie i sumę wszystkich płatności.
Oferty dla osób z historią kredytową
Firmy stosują różne zasady oceny wniosków i mogą sprawdzać różne bazy. Hasło „bez BIK” nie oznacza automatycznej akceptacji ani braku oceny ryzyka. Zweryfikuj kryteria bezpośrednio u pożyczkodawcy.
Na co zwrócić uwagę przy porównywaniu pożyczek?
Najtańsza oferta to nie zawsze ta, która ma najniższą reklamowaną ratę. Zanim podejmiesz decyzję, porównaj wszystkie istotne elementy umowy.
- RRSO — wskaźnik, który pomaga porównywać koszt kredytu lub pożyczki w ujęciu rocznym; interpretuj go razem z pozostałymi warunkami.
- Całkowita kwota do zapłaty — suma, którą zgodnie z umową trzeba oddać, obejmująca kapitał i koszty.
- Okres spłaty i harmonogram — daty płatności oraz liczba rat powinny być dopasowane do realnych wpływów w Twoim budżecie.
- Prowizje i opłaty dodatkowe — sprawdź, czy występują opłaty związane z udzieleniem lub obsługą zobowiązania.
- Warunki promocji — przeczytaj, kto może z niej skorzystać i co się stanie, jeśli nie spełnisz wszystkich warunków.
- Opóźnienie w spłacie — sprawdź możliwe odsetki za opóźnienie, koszty i sposób kontaktu z wierzycielem.
- Wcześniejsza spłata — sprawdź, jakie zasady i ewentualne rozliczenia przewiduje umowa oraz obowiązujące przepisy.
Wskazówka: przed złożeniem wniosku zapisz całkowitą kwotę do zapłaty i daty rat. Jeśli nie jesteś w stanie spłacać zobowiązania bez opóźniania rachunków lub zaciągania kolejnej pożyczki, rozważ rezygnację z finansowania.
Czy pożyczka online jest bezpieczna?
Sam internetowy sposób składania wniosku nie przesądza o bezpieczeństwie oferty. Przed przekazaniem danych sprawdź, kto jest stroną umowy, czy firma podaje pełne dane identyfikacyjne, jakie są warunki finansowania i czy dokumenty są dostępne do przeczytania przed zawarciem umowy.
- Sprawdź dane firmy i informacje o jej statusie w odpowiednich rejestrach.
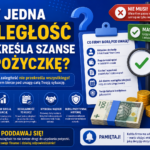
- Nie wpłacaj pieniędzy na nieznane konto tylko po to, by „zagwarantować” przyznanie pożyczki.
- Nie podawaj haseł do bankowości ani kodów autoryzacyjnych osobom kontaktującym się telefonicznie.
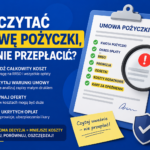
- Przeczytaj umowę i formularz informacyjny przed zatwierdzeniem wniosku.
- Zachowaj kopię dokumentów i potwierdzenie warunków, na które się zgadzasz.
Porównywarka może ułatwić wstępne zapoznanie się z ofertami, ale nie zastępuje samodzielnego sprawdzenia pożyczkodawcy i dokumentów umownych.
Pożyczka bez BIK — co warto wiedzieć?
Określenie „pożyczka bez BIK” jest używane w reklamach w różnym znaczeniu. Nie należy zakładać, że każda taka oferta oznacza brak sprawdzania historii kredytowej lub gwarancję otrzymania pieniędzy. Każda instytucja może stosować własne zasady oceny ryzyka i weryfikacji klienta, zgodnie z przepisami, które jej dotyczą.
Jeżeli masz zaległości lub obawiasz się odmowy, porównuj warunki szczególnie uważnie. Zaciąganie kolejnego zobowiązania w celu spłaty poprzedniego może pogłębić problemy, jeśli nie masz planu spłaty całego zadłużenia.
Jak ocenić, czy stać Cię na pożyczkę?
Przed złożeniem wniosku policz miesięczne dochody i stałe wydatki: mieszkanie, rachunki, żywność, transport, inne raty oraz koszty utrzymania rodziny. Uwzględnij też wydatki nieregularne i zostaw rezerwę na nieprzewidziane sytuacje. Dopiero wtedy oceń, czy rata jest możliwa do spłacenia przez cały okres umowy.
Nie opieraj decyzji wyłącznie na tym, że firma pozwala złożyć wniosek lub wstępnie pokazuje możliwą kwotę. Ostateczne warunki mogą zależeć od weryfikacji danych, a termin wypłaty nie jest jednakowy w każdej sytuacji.
Jeżeli masz już trudności ze spłatą, skontaktuj się z wierzycielem przed upływem terminu i zapytaj o dostępne rozwiązania. Unikaj zaciągania kolejnego zobowiązania bez realistycznego planu wyjścia z zadłużenia.
Jak porównywać oferty, aby wybrać rozsądnie?
Porównywanie finansowania warto zacząć od określenia konkretnego celu. Inne kryteria mogą być istotne, gdy potrzebujesz niewielkiej kwoty na krótki okres, a inne wtedy, gdy rozważasz spłatę zobowiązania w regularnych ratach. Nie wybieraj produktu tylko dlatego, że reklama eksponuje szybką decyzję lub wysoką maksymalną kwotę. Najpierw ustal, ile pieniędzy potrzebujesz i jaką kwotę możesz bezpiecznie przeznaczać na spłatę.
Następnie porównaj oferty na takich samych zasadach. Jeśli jedna propozycja dotyczy innej kwoty albo innego okresu, sama wysokość raty nie pozwoli na rzetelną ocenę. Sprawdź, ile łącznie oddasz, kiedy przypadają płatności oraz czy umowa przewiduje dodatkowe koszty. Jeśli oferta promocyjna ma zastosowanie wyłącznie w określonych warunkach, sprawdź je przed złożeniem wniosku.
Warto też odróżnić wstępne informacje reklamowe od warunków przedstawionych w dokumentach umowy. Ostateczna propozycja może zależeć od wyniku weryfikacji danych i oceny wniosku. Przed podpisaniem dokumentów upewnij się, że wszystkie kwoty, terminy i opłaty są dla Ciebie zrozumiałe.
RRSO i całkowity koszt pożyczki — czym się różnią?
RRSO, czyli rzeczywista roczna stopa oprocentowania, pomaga oceniać koszt finansowania w ujęciu rocznym. Uwzględnia nie tylko oprocentowanie nominalne, lecz także określone koszty związane z kredytem lub pożyczką. To przydatny wskaźnik porównawczy, ale najlepiej analizować go razem z kwotą finansowania, okresem spłaty i całkowitą kwotą do zapłaty.
Całkowita kwota do zapłaty pokazuje, ile łącznie konsument ma oddać zgodnie z warunkami umowy. Przy porównywaniu ofert o podobnej kwocie i podobnym okresie spłaty ten parametr pomaga szybko zobaczyć różnicę w łącznym obciążeniu budżetu. Zwróć uwagę, czy przedstawiona kwota dotyczy standardowych warunków, czy określonej promocji.
Nie oceniaj oferty na podstawie jednego wskaźnika. Niższe RRSO nie zawsze oznacza, że dwie różne oferty będą odpowiadały Twoim potrzebom w ten sam sposób, zwłaszcza gdy różnią się okresem, harmonogramem lub zasadami promocji. Przeczytaj formularz informacyjny i umowę, a w razie wątpliwości poproś dostawcę oferty o wyjaśnienie kosztów.
Co sprawdzić przed wysłaniem wniosku?
Przed przekazaniem danych osobowych przeczytaj informacje o administratorze danych, celu ich przetwarzania oraz dokumenty dotyczące prywatności. Sprawdź, czy wiesz, do jakiej firmy trafia wniosek i jakie zgody zaznaczasz. Nie udostępniaj danych logowania do bankowości internetowej ani kodów autoryzacyjnych osobom, które proszą o nie przez telefon, komunikator lub wiadomość.
Uważnie wpisuj dane we wniosku. Nieprawidłowe lub niekompletne informacje mogą opóźnić proces albo doprowadzić do odmowy. Nie zawyżaj dochodów ani nie zatajaj zobowiązań. Dane powinny odzwierciedlać Twoją rzeczywistą sytuację, ponieważ pożyczkodawca może je weryfikować.
Przed zatwierdzeniem wniosku sprawdź, czy wiesz, jak skontaktować się z firmą, gdzie znaleźć dokumenty i jak zgłosić pytanie lub reklamację. Zapisz potwierdzenie złożenia wniosku oraz zachowaj kopię umowy i harmonogramu, jeśli dojdzie do zawarcia umowy.
Dlaczego zdolność do spłaty jest tak ważna?
Możliwość złożenia wniosku nie oznacza, że kolejne zobowiązanie będzie bezpieczne dla domowego budżetu. Przed podjęciem decyzji zestaw stałe dochody z regularnymi wydatkami oraz istniejącymi ratami. Uwzględnij koszty, które pojawiają się rzadziej, na przykład naprawy, wydatki szkolne, leczenie, ubezpieczenia lub sezonowe rachunki.
Nie planuj spłaty w oparciu o nadgodziny, premię lub inne dochody, których nie masz pewności otrzymać. Zostaw rezerwę na sytuacje awaryjne. Jeżeli rata sprawi, że zabraknie pieniędzy na podstawowe potrzeby albo będziesz musieć zaciągnąć kolejne zobowiązanie, to sygnał, by ponownie ocenić decyzję.
Jeśli masz już kilka zobowiązań, spisz ich saldo, terminy i kwoty rat. Dzięki temu łatwiej zobaczysz całkowite miesięczne obciążenie. Nie zakładaj, że nowa pożyczka rozwiąże problem z poprzednią — bez planu spłaty może jedynie przesunąć go w czasie i zwiększyć łączne koszty.
Co zrobić, gdy pojawiają się problemy ze spłatą?
Jeśli przewidujesz, że nie zapłacisz raty w terminie, nie czekaj do momentu narastania zaległości. Skontaktuj się z wierzycielem możliwie wcześnie, opisz sytuację i zapytaj o dostępne rozwiązania. Możliwości zależą od umowy i decyzji instytucji, dlatego nie należy zakładać, że odroczenie lub zmiana harmonogramu zostaną automatycznie przyznane.
Ustal priorytety domowego budżetu i nie ignoruj korespondencji dotyczącej zobowiązania. Sprawdź w umowie, jakie skutki mogą wiązać się z opóźnieniem oraz jak naliczane są ewentualne odsetki i koszty. Jeśli zadłużenie jest trudne do opanowania, rozważ skorzystanie z bezpłatnej lub niezależnej pomocy doradczej dostępnej w Twojej okolicy.
Unikaj ofert, które obiecują natychmiastowe „wyczyszczenie” historii kredytowej albo wymagają wpłaty z góry bez jasnej podstawy. Zachowaj ostrożność wobec osób wywierających presję i obiecujących pewne rozwiązanie problemów finansowych.
Jak działa porównywarka i skąd mogą pochodzić oferty?
Serwis porównawczy pomaga zebrać informacje o produktach finansowych i przejść do stron ich dostawców. Zakres prezentowanych ofert zależy od dostępnych partnerów, zasad współpracy i działania używanego narzędzia. Lista widoczna w serwisie nie musi obejmować wszystkich produktów dostępnych na rynku, dlatego w ważnych decyzjach warto sprawdzić również warunki bezpośrednio u wybranego dostawcy.
Nie każda oferta będzie odpowiednia dla każdej osoby. Kryteria akceptacji, wymagane dokumenty, maksymalne kwoty i koszty mogą się różnić. Informacje prezentowane w porównywarce traktuj jako punkt wyjścia do dalszego sprawdzenia, a nie jako gwarancję uzyskania finansowania lub pełną ocenę Twojej sytuacji finansowej.
Jeśli serwis otrzymuje wynagrodzenie od partnerów za kliknięcie, przekazanie wniosku lub zawarcie umowy, powinien jasno opisywać ten model. Kolejność ofert i sposób ich prezentowania powinny być zrozumiałe dla użytkownika. Przed publikacją tej sekcji właściciel serwisu powinien dopasować jej treść do rzeczywistych zasad działania porównywarki.
Porady finansowe i wiedza o pożyczkach
Przed podjęciem decyzji warto poznać zasady działania produktów finansowych. W części poradnikowej serwisu możesz rozwijać wiedzę o kosztach, historii kredytowej, spłacie zobowiązań i domowym budżecie.
Przejdź do poradnika finansowego Extra-Pożyczka.pl i sprawdź dostępne artykuły. Warto w tej sekcji wyświetlać kilka rzeczywiście opublikowanych i aktualnych wpisów, zamiast tworzyć listę odsyłaczy do nieistniejących stron.
Najczęściej zadawane pytania
Czy korzystanie z Extra-Pożyczka.pl jest płatne?
Korzystanie z serwisu i przeglądanie prezentowanych informacji nie powinno wiązać się z opłatą dla użytkownika. Zawsze sprawdzaj jednak koszty konkretnego produktu bezpośrednio w dokumentach pożyczkodawcy. Jeśli serwis otrzymuje wynagrodzenie za przejście do oferty lub zawarcie umowy, informacja o takim modelu powinna być jasno przedstawiona.
Czy otrzymam pożyczkę po kliknięciu oferty?
Nie ma takiej gwarancji. Kliknięcie prowadzi do strony dostawcy oferty, a decyzję podejmuje pożyczkodawca lub bank po analizie wniosku i wymaganych danych.
Co jest ważniejsze: RRSO czy wysokość raty?
Warto sprawdzić oba parametry oraz całkowitą kwotę do zapłaty. Sama niska rata może wynikać z dłuższego okresu spłaty i nie musi oznaczać niższego całkowitego kosztu.
Czy pierwsza chwilówka może być bez kosztów?
Niektóre firmy oferują promocje dla nowych klientów, ale obowiązują w nich konkretne warunki. Przed złożeniem wniosku sprawdź wymagania promocji, termin spłaty i koszt, który może obowiązywać poza promocją.
Czy można dostać pożyczkę bez sprawdzania BIK?
Nie należy tego zakładać na podstawie samej reklamy. Zakres weryfikacji zależy od instytucji i rodzaju produktu. Przed złożeniem wniosku zapoznaj się z zasadami opisanymi przez pożyczkodawcę.
Jak długo trwa decyzja i wypłata pieniędzy?
Czas zależy od pożyczkodawcy, pory złożenia wniosku, poprawności danych, sposobu weryfikacji i sesji bankowych. Informacje reklamowe nie gwarantują, że środki dotrą w określonym czasie w każdej sytuacji.
Czy konsolidacja zawsze obniża koszty?
Nie. Może obniżyć miesięczną ratę, ale wydłużenie okresu spłaty lub dodatkowe opłaty mogą zwiększyć całkowity koszt. Porównaj sumę płatności przed i po konsolidacji.
Co zrobić, jeśli obawiam się, że nie spłacę raty?
Nie ignoruj problemu. Jak najszybciej skontaktuj się z wierzycielem, sprawdź zapisy umowy i rozważ skorzystanie z niezależnej pomocy doradczej. Zaciąganie kolejnej pożyczki bez planu spłaty może pogorszyć sytuację.
Pożyczaj odpowiedzialnie
Pożyczka jest zobowiązaniem, które trzeba spłacić zgodnie z umową. Przed podjęciem decyzji oceń swoją sytuację finansową, porównaj całkowite koszty i przeczytaj wszystkie warunki. Nie podejmuj decyzji wyłącznie na podstawie reklamy, obietnicy szybkiej decyzji ani wysokości miesięcznej raty.
Treści w serwisie mają charakter informacyjny i edukacyjny, nie stanowią indywidualnej porady finansowej ani gwarancji uzyskania finansowania. Warunki produktów należy potwierdzić u ich dostawców.