Czy jedna zaległość przekreśla szanse na pożyczkę?
Jedno opóźnienie w spłacie zobowiązania często wywołuje stres i obawy, że w przyszłości żadna firma pożyczkowa ani bank nie udzielą już finansowania. Wiele osób zakłada, że nawet kilkudniowa zaległość automatycznie oznacza negatywny wpis w bazach i całkowitą utratę wiarygodności finansowej.
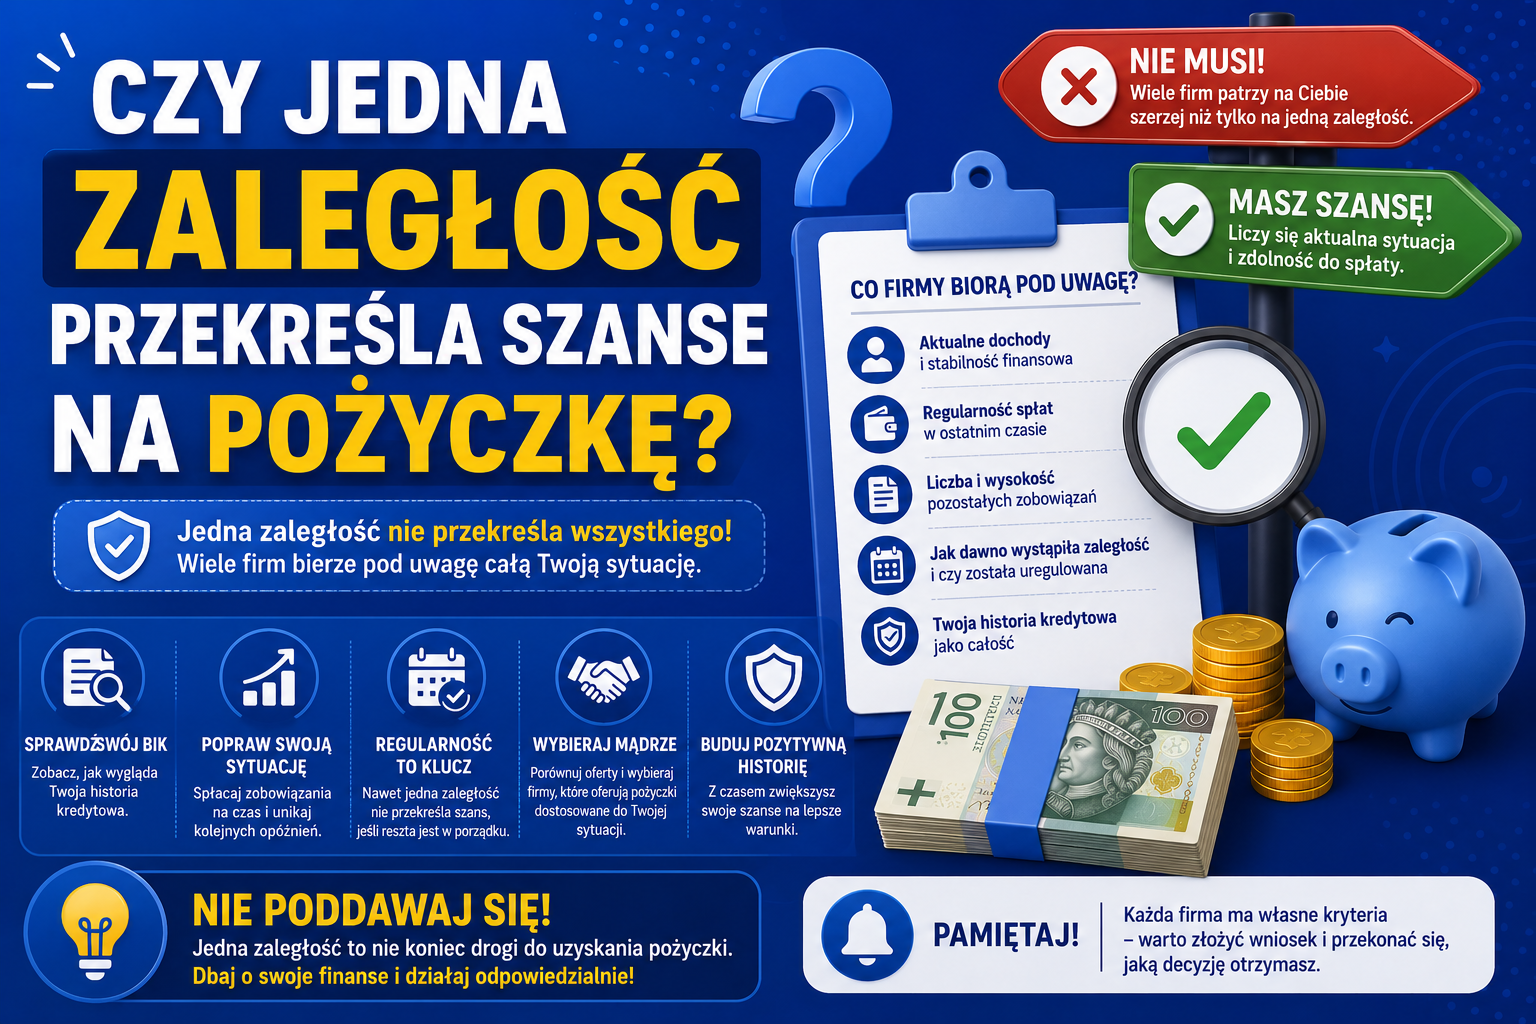
W rzeczywistości sytuacja jest bardziej złożona. Jedna zaległość nie zawsze przekreśla szanse na otrzymanie pożyczki, ponieważ instytucje finansowe analizują wiele różnych czynników, a pojedyncze opóźnienie jest oceniane inaczej niż regularne problemy ze spłatą zobowiązań.
Znaczenie ma między innymi:
- długość opóźnienia,
- kwota zaległości,
- rodzaj zobowiązania,
- historia wcześniejszych spłat,
- aktualna sytuacja finansowa klienta,
- polityka konkretnego pożyczkodawcy.
Dlatego osoba, która raz spóźniła się ze spłatą raty lub chwilówki, nie powinna automatycznie zakładać, że jej historia kredytowa została całkowicie zniszczona.
Czym właściwie jest zaległość w spłacie?
Zaległość powstaje wtedy, gdy klient nie ureguluje wymaganej płatności w terminie określonym w umowie. Może dotyczyć różnych produktów finansowych, między innymi:
- kredytu gotówkowego,
- karty kredytowej,
- limitu odnawialnego,
- chwilówki,
- zakupów ratalnych,
- rachunków uwzględnianych w określonych bazach.
Nie każda zaległość ma jednak takie samo znaczenie. Inaczej będzie traktowane jednodniowe opóźnienie wynikające na przykład z problemu technicznego z przelewem, a inaczej wielomiesięczne unikanie spłaty zobowiązania.
Jednodniowe opóźnienie a poważna zaległość – jaka jest różnica?
To jeden z najważniejszych aspektów, który często jest źródłem niepotrzebnych obaw.
Krótkie opóźnienie
Jeżeli klient spóźnił się ze spłatą o kilka dni i szybko uregulował należność, taka sytuacja zazwyczaj nie będzie traktowana tak samo jak poważne problemy finansowe.
Przykładowo:
- rata wynosiła 500 zł,
- płatność została wykonana 3 dni po terminie,
- klient wcześniej zawsze płacił terminowo.
Dla wielu instytucji będzie to jedynie niewielki incydent.
Dłuższa zaległość
Znacznie większe znaczenie mają opóźnienia trwające kilkadziesiąt lub kilkaset dni, ponieważ mogą wskazywać na problemy finansowe klienta.
Przykładowo:
- brak spłaty przez kilka miesięcy,
- wielokrotne wezwania do zapłaty,
- przekazanie sprawy do windykacji.
Taka historia może znacząco obniżyć ocenę klienta.
Jak zaległość wpływa na BIK?
Jednym z najważniejszych elementów oceny klienta jest historia kredytowa zgromadzona w bazie BIK.
BIK przechowuje informacje dotyczące między innymi:
- kredytów,
- pożyczek,
- kart kredytowych,
- terminowości spłat.
Warto jednak wiedzieć, że BIK nie działa jak „czarna lista”. Sam fakt posiadania historii kredytowej nie oznacza problemu.
Dla instytucji finansowej ważne jest przede wszystkim to:
- czy klient spłaca zobowiązania terminowo,
- jak długo trwały opóźnienia,
- czy problemy się powtarzają.
Jednorazowa zaległość może mieć niewielkie znaczenie, szczególnie jeśli pozostała historia klienta jest pozytywna.
Czy jedna zaległość obniża zdolność kredytową?
Może, ale nie zawsze w takim samym stopniu.
Zdolność kredytowa jest oceniana na podstawie wielu elementów, dlatego jedna zaległość jest tylko jednym z czynników wpływających na decyzję.
Pożyczkodawca może sprawdzać między innymi:
- wysokość dochodów,
- źródło zatrudnienia,
- aktualne zobowiązania,
- historię spłat,
- liczbę aktywnych kredytów,
- częstotliwość składania wniosków.
Jeżeli klient ma stabilne dochody i dobrą historię finansową, pojedyncze opóźnienie nie musi oznaczać automatycznej odmowy.
Czy chwilówki sprawdzają zaległości?
Firmy pożyczkowe stosują różne modele oceny ryzyka. Niektóre dokładnie analizują historię klienta, inne skupiają się bardziej na aktualnej sytuacji finansowej.
Przy składaniu wniosku o chwilówkę firma może sprawdzić:
- BIK,
- BIG InfoMonitor,
- KRD,
- ERIF,
- inne dostępne informacje gospodarcze.
Nie oznacza to jednak, że każda zaległość powoduje automatyczne odrzucenie wniosku.
Każda firma stosuje własne kryteria oceny.
Dlaczego jedna zaległość nie zawsze oznacza odmowę?
Instytucje finansowe wiedzą, że życie powoduje różne sytuacje. Czasami opóźnienie wynika z:
- pomyłki przy przelewie,
- zmiany konta bankowego,
- problemu technicznego,
- chwilowego braku środków,
- przeoczenia terminu.
Dlatego pojedynczy incydent jest oceniany inaczej niż powtarzające się problemy.
Dla pożyczkodawcy ważny jest cały obraz klienta, a nie wyłącznie jeden negatywny element historii.
Kiedy zaległość może poważnie zaszkodzić?
Jedna zaległość może stać się problemem szczególnie wtedy, gdy:
1. Jest długa
Kilkumiesięczne opóźnienie sugeruje problemy ze spłatą.
2. Dotyczy wysokiej kwoty
Większe zadłużenie zwiększa ryzyko dla pożyczkodawcy.
3. Nie jest spłacona
Aktywna zaległość jest znacznie większym problemem niż historyczne opóźnienie.
4. Nie jest jedyna
Kilka lub kilkanaście opóźnień pokazuje powtarzalny problem.
Jak poprawić swoją historię po jednej zaległości?
Jeżeli zdarzyło Ci się opóźnienie, warto podjąć kilka działań.
Spłać zaległość jak najszybciej
Najważniejsze jest uregulowanie zobowiązania. Aktywna zaległość zawsze wygląda gorzej niż zamknięta sprawa.
Unikaj kolejnych opóźnień
Regularność spłat ma największe znaczenie dla odbudowy wiarygodności.
Nie składaj wielu wniosków jednocześnie
Duża liczba zapytań kredytowych może negatywnie wpłynąć na ocenę klienta.
Kontroluj swoją historię
Warto regularnie sprawdzać informacje zapisane w bazach kredytowych.
Czy można dostać pożyczkę po zaległości?
Tak, w wielu przypadkach jest to możliwe.
Szanse zależą przede wszystkim od:
- rodzaju zaległości,
- czasu, jaki minął od spłaty,
- wysokości dochodów,
- obecnych zobowiązań.
Osoba z jedną niewielką zaległością sprzed kilku miesięcy może mieć znacznie większe szanse niż osoba bez formalnych opóźnień, ale z bardzo wysokim zadłużeniem.
Najczęstsze mity dotyczące zaległości
Mit 1: Jedna zaległość oznacza wpis na „czarną listę”
Nie istnieje jedna uniwersalna czarna lista klientów. Instytucje analizują wiele różnych informacji.
Mit 2: Każde opóźnienie niszczy BIK
Nie każde opóźnienie ma taki sam wpływ. Liczy się przede wszystkim długość i skala problemu.
Mit 3: Po zaległości nie można już dostać pożyczki
To nieprawda. Decyzja zależy od całej sytuacji finansowej klienta.
Podsumowanie
Jedna zaległość nie musi przekreślać szans na otrzymanie pożyczki. Najważniejsze znaczenie ma to, jak długo trwało opóźnienie, czy zobowiązanie zostało spłacone oraz czy podobne sytuacje powtarzają się w historii klienta.
Krótka, jednorazowa zaległość jest czymś zupełnie innym niż regularne problemy ze spłatą zobowiązań. Firmy finansowe analizują całość sytuacji, dlatego osoba z jednym opóźnieniem nadal może mieć możliwość uzyskania finansowania.
Najważniejsze zasady:
- nie ignoruj nawet małych zaległości,
- reguluj zobowiązania możliwie szybko,
- buduj pozytywną historię spłat,
- sprawdzaj swoją sytuację finansową przed złożeniem wniosku.



Opublikuj komentarz