Ranking chwilówek online – na co zwrócić uwagę przed wyborem oferty?
Pożyczki przez internet pozwalają złożyć wniosek bez wychodzenia z domu. Zanim jednak zdecydujesz się na konkretną ofertę, warto sprawdzić nie tylko wysokość dostępnej kwoty, ale przede wszystkim całkowity koszt zobowiązania, termin spłaty oraz warunki umowy. Dowiedz się, jak porównywać chwilówki online i na co uważać, aby świadomie podjąć decyzję finansową.
Jak działa ranking chwilówek online?
Ranking chwilówek online to zestawienie ofert pożyczek krótkoterminowych dostępnych przez internet. Jego zadaniem jest ułatwienie porównania najważniejszych parametrów, takich jak dostępna kwota, okres spłaty, koszty oraz wymagania stawiane osobom składającym wniosek.
Nie każda oferta będzie odpowiednia dla każdego klienta. Osoba potrzebująca niewielkiej kwoty na krótki okres może mieć inne potrzeby niż ktoś, kto szuka finansowania z możliwością rozłożenia spłaty na raty. Dlatego warto najpierw określić własne potrzeby i możliwości finansowe, a dopiero później analizować dostępne propozycje.
Dobry ranking powinien prezentować aktualne informacje, wskazywać warunki promocyjne i standardowe oraz umożliwiać porównanie kosztów na jednakowych zasadach. Warto również sprawdzić, kiedy zestawienie zostało zaktualizowane i czy jego autor otrzymuje wynagrodzenie za przekierowanie użytkownika do pożyczkodawcy.
Wskazówka: Nie kieruj się wyłącznie miejscem firmy w rankingu. Przed złożeniem wniosku sprawdź indywidualne warunki oferty, całkowitą kwotę do zapłaty oraz termin spłaty.
Na stronie Extra-Pozyczka.pl możesz porównać dostępne propozycje i przejść do wybranego pożyczkodawcy. Przed złożeniem wniosku zawsze zapoznaj się z warunkami przedstawionymi przez daną firmę.
Całkowity koszt pożyczki – najważniejszy parametr
Jednym z najważniejszych kryteriów wyboru chwilówki jest całkowita kwota, którą trzeba będzie zwrócić. Nie wystarczy sprawdzić, ile pieniędzy firma może udostępnić. Należy również ustalić, ile wyniesie zobowiązanie po uwzględnieniu wszystkich kosztów.
Na całkowity koszt kredytu konsumenckiego mogą składać się między innymi:
- odsetki naliczane zgodnie z umową,
- prowizja za udzielenie finansowania,
- inne opłaty związane z umową,
- koszty usług dodatkowych, jeśli są związane z zobowiązaniem.
Przykład: jeżeli pożyczasz 1000 zł, a całkowita kwota do zapłaty wynosi 1150 zł, koszt zobowiązania wynosi 150 zł. To właśnie tę kwotę warto zestawić z kosztami innych ofert o takiej samej kwocie i okresie spłaty.
Powyższe liczby są wyłącznie przykładem obliczeniowym, a nie rzeczywistą ofertą konkretnej firmy.
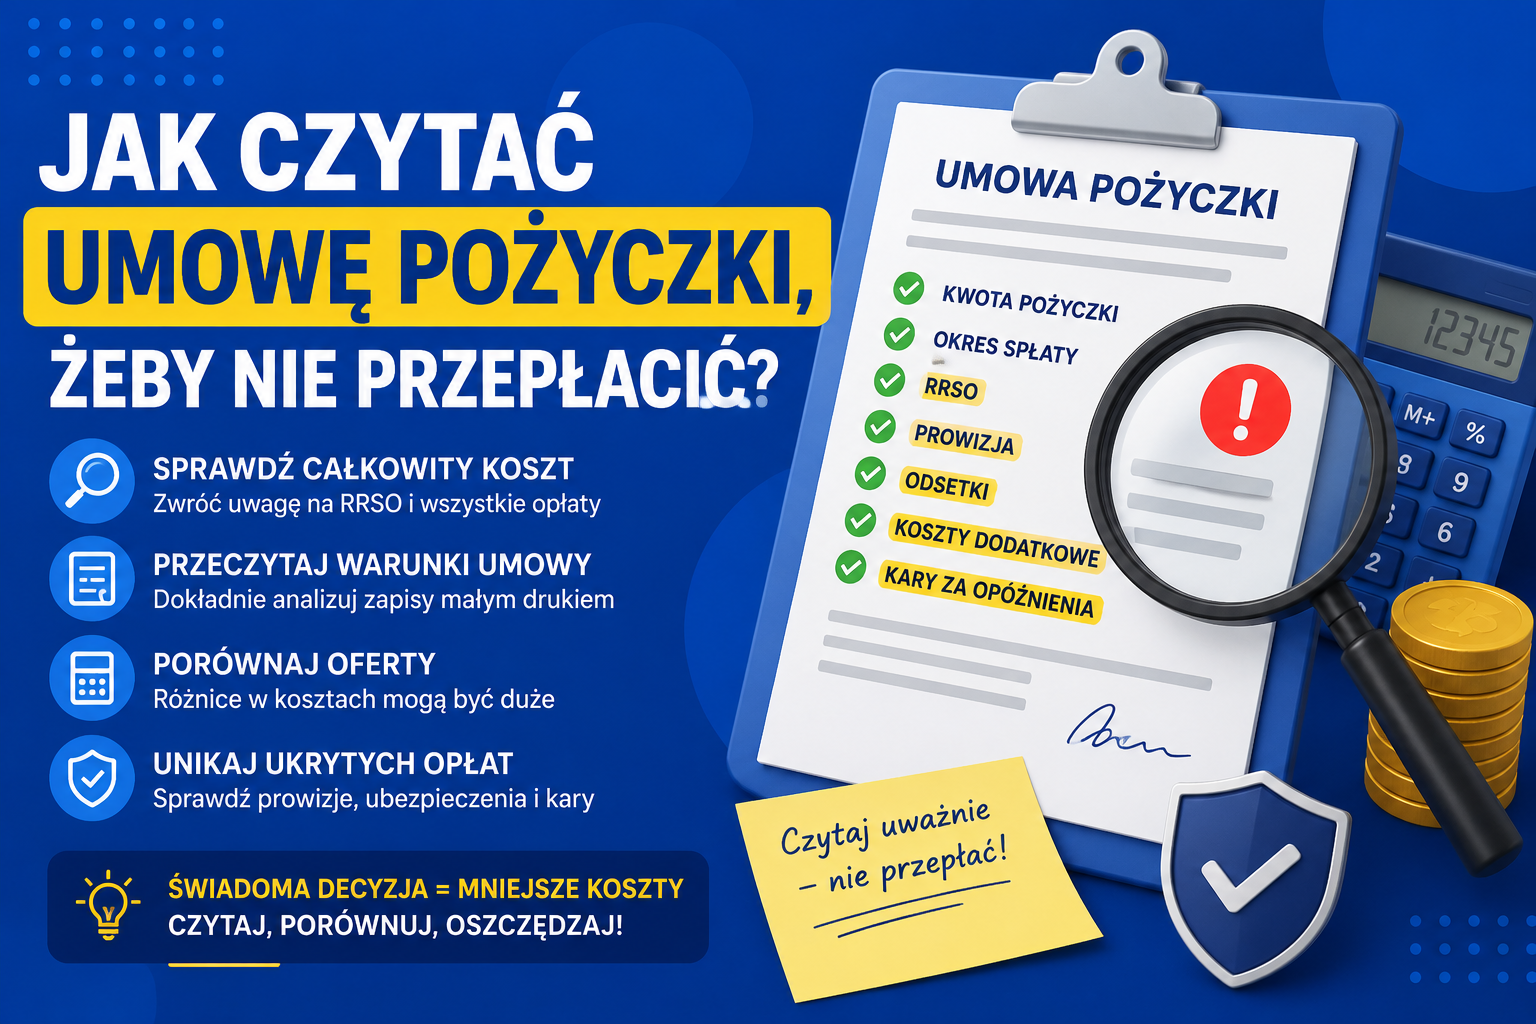
Przed podpisaniem umowy sprawdź całkowitą kwotę do zapłaty wskazaną przez pożyczkodawcę. Zwróć uwagę również na ewentualne opłaty za usługi dodatkowe oraz zasady obowiązujące w przypadku opóźnienia w spłacie.
Czym jest RRSO i dlaczego warto je sprawdzić?
RRSO, czyli rzeczywista roczna stopa oprocentowania, wyraża całkowity koszt kredytu konsumenckiego jako wartość procentową w stosunku rocznym, obliczoną według określonych zasad. Wskaźnik ten pomaga porównywać oferty, ale należy interpretować go z uwzględnieniem kwoty i okresu finansowania.
W przypadku krótkoterminowych chwilówek sama wartość RRSO może być trudna do intuicyjnego zrozumienia. Dlatego nie należy ograniczać się do porównania procentów. Najlepiej zestawić RRSO z całkowitą kwotą do zapłaty w konkretnym przypadku.
Przy analizie ofert sprawdź:
- RRSO podane dla konkretnego wariantu pożyczki,
- całkowitą kwotę do zapłaty,
- okres, na jaki udostępniane są pieniądze,
- ewentualne dodatkowe koszty i warunki promocji.
Najbardziej praktyczne jest porównywanie ofert dla takiej samej kwoty i podobnego terminu zwrotu.
Pierwsza pożyczka za darmo – co sprawdzić?
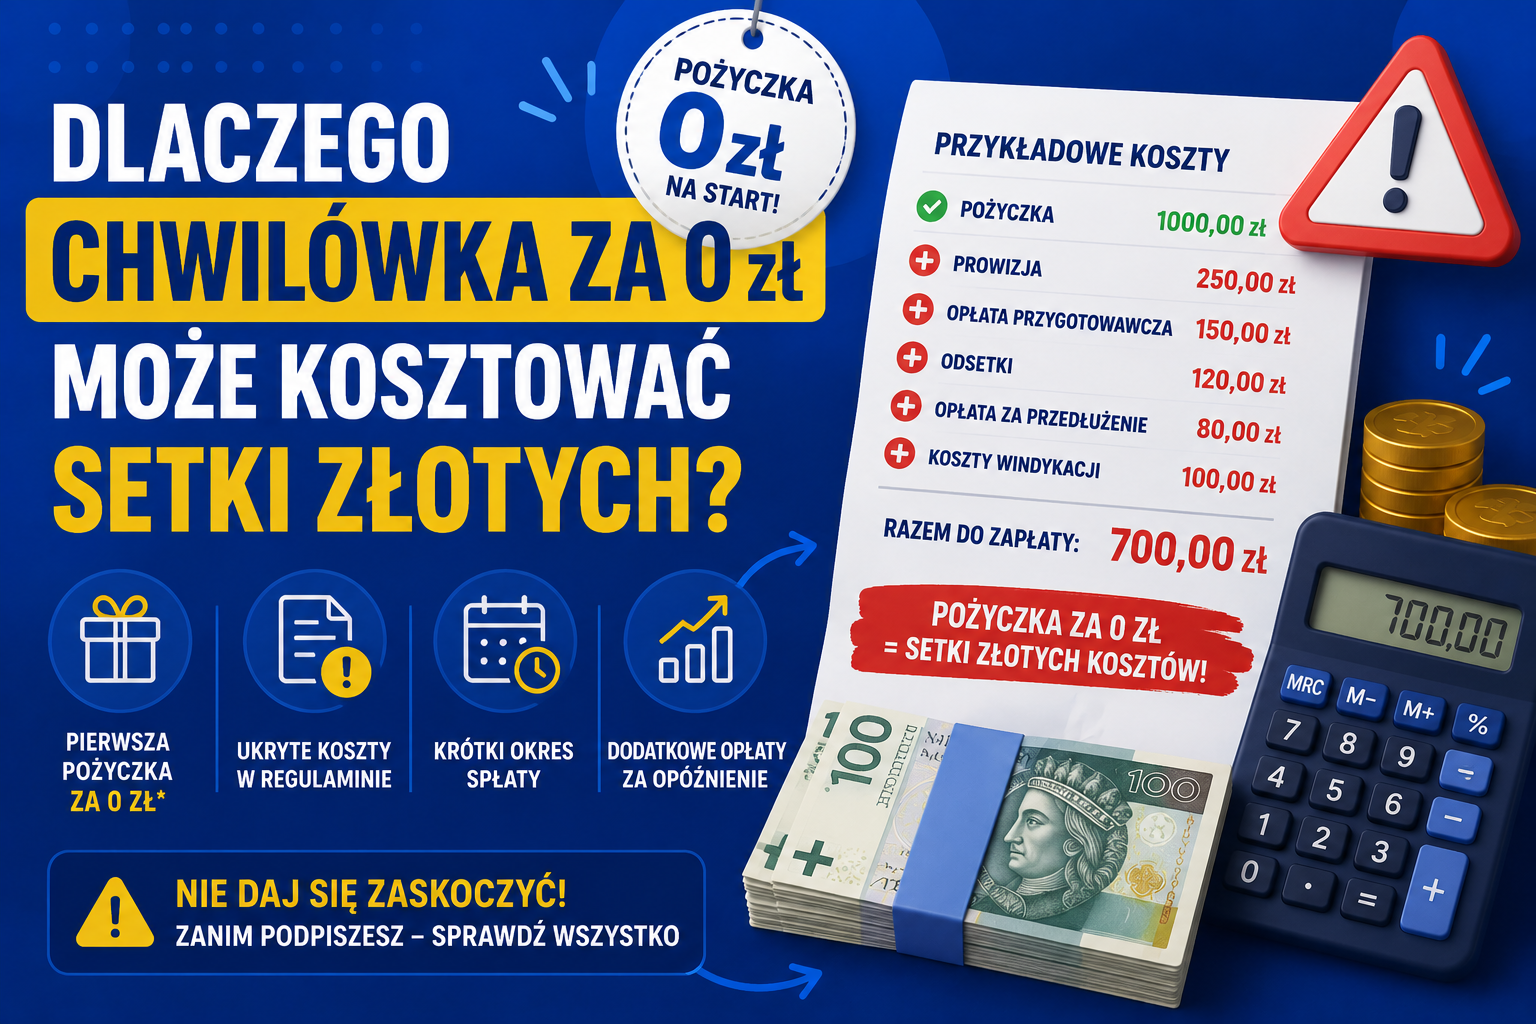
Niektóre firmy oferują nowym klientom promocyjne finansowanie, w którym przy spełnieniu określonych warunków koszt pożyczki może wynieść 0 zł. Taka oferta może być korzystna, ale trzeba dokładnie przeczytać regulamin promocji i umowę.
Przed złożeniem wniosku sprawdź:
- czy promocja dotyczy wyłącznie nowych klientów,
- jaka jest maksymalna kwota objęta promocją,
- jaki termin spłaty obowiązuje,
- czy bezpłatność zależy od terminowej spłaty całego zobowiązania,
- jakie koszty mogą pojawić się w przypadku niespełnienia warunków promocji.
Pamiętaj: Nie zakładaj, że każda pożyczka reklamowana jako darmowa będzie bezkosztowa w każdej sytuacji. Decydują konkretne zapisy umowy i warunki promocji.
Warunki przyznania pożyczki – kto może złożyć wniosek?
Firmy pożyczkowe określają własne wymagania dotyczące klientów, z uwzględnieniem obowiązujących przepisów. Złożenie wniosku nie oznacza automatycznego otrzymania pieniędzy, nawet jeśli reklama przedstawia proces jako szybki i prosty.
W zależności od oferty mogą być sprawdzane między innymi:
- tożsamość wnioskodawcy i jego pełnoletność,
- źródło oraz wysokość dochodów,
- aktualne zobowiązania finansowe,
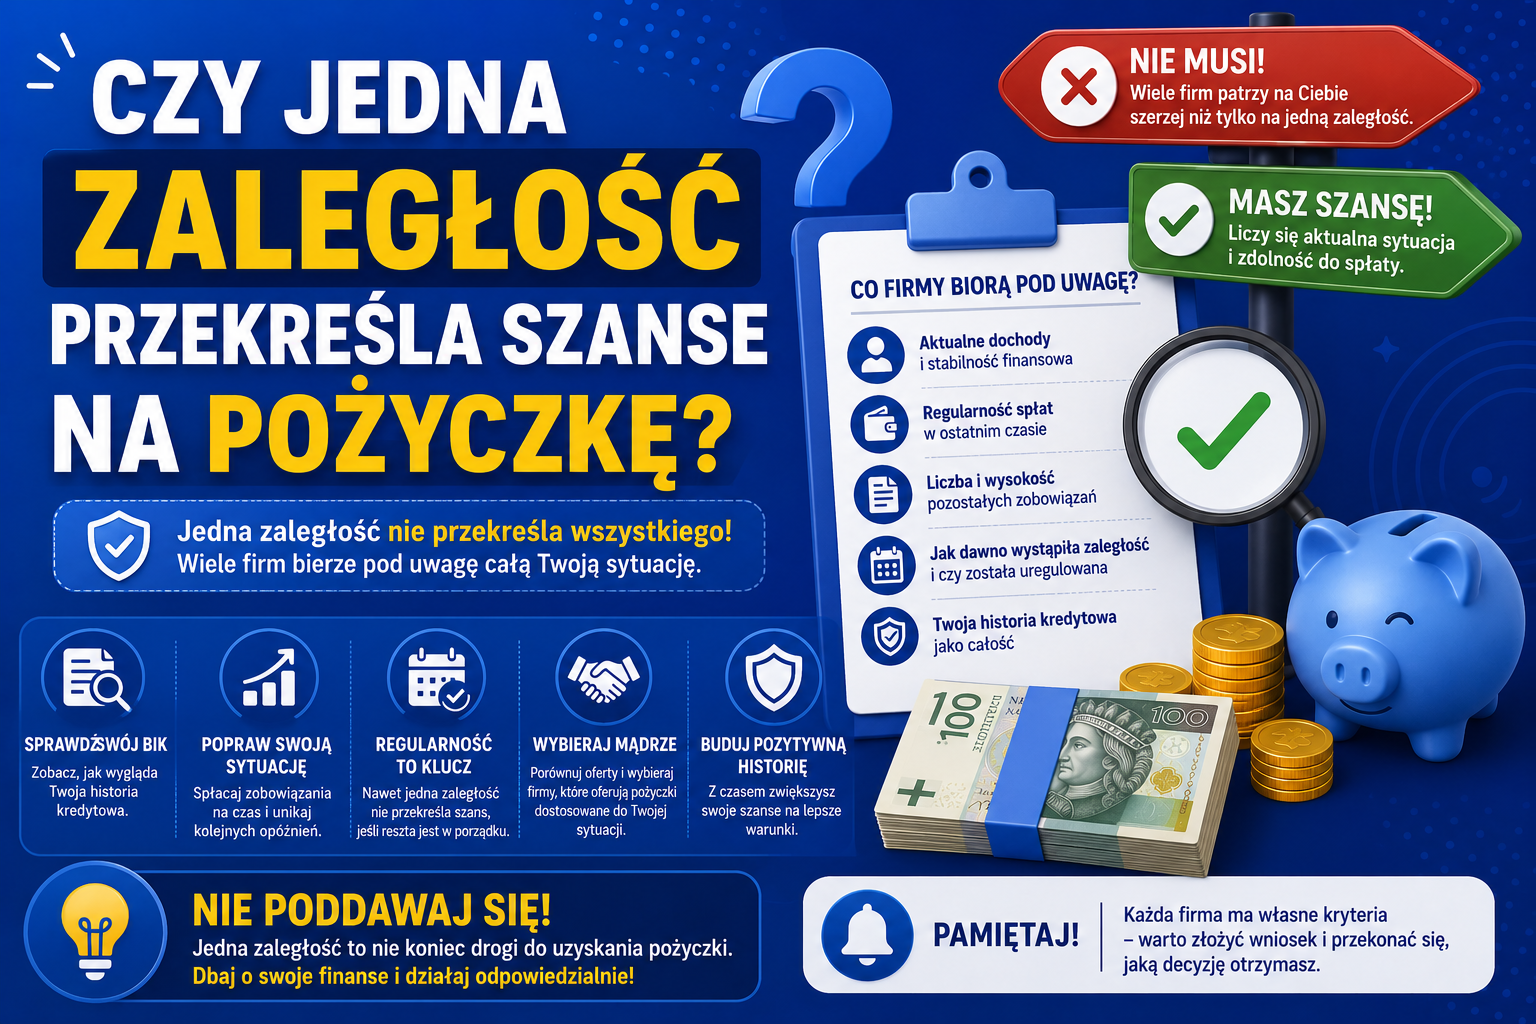
- historia kredytowa i informacje dostępne w odpowiednich bazach,
- zdolność do terminowej spłaty zobowiązania.
Niektóre oferty mogą dopuszczać różne źródła dochodu, ale nie oznacza to, że każdy wnioskodawca otrzyma pozytywną decyzję. Przed złożeniem wniosku sprawdź wymagania konkretnej firmy.
Termin i sposób spłaty – dopasuj zobowiązanie do budżetu
Przed wyborem chwilówki zastanów się, z jakich środków spłacisz ją w wyznaczonym terminie. Najlepiej uwzględnić nie tylko regularne dochody, ale także stałe rachunki, koszty życia oraz inne zobowiązania.
Sprawdź w umowie:
- dokładną datę spłaty,
- numer rachunku lub dostępne metody płatności,
- godziny i zasady księgowania wpłat,
- możliwość wcześniejszej spłaty,
- zasady postępowania w przypadku problemów ze spłatą.
Niektóre produkty umożliwiają rozłożenie zobowiązania na raty, inne wymagają jednorazowego zwrotu. Dłuższy okres spłaty może oznaczać niższą pojedynczą ratę, ale nie musi oznaczać niższego całkowitego kosztu.
W przypadku kredytu konsumenckiego konsument ma ustawowe prawo do wcześniejszej spłaty na zasadach określonych w przepisach. Może to wiązać się z obniżeniem całkowitego kosztu kredytu.
Jak sprawdzić bezpieczeństwo pożyczkodawcy?
Przed przekazaniem danych osobowych i finansowych sprawdź, z kim zawierasz umowę. Strona internetowa wyglądająca profesjonalnie nie jest sama w sobie gwarancją bezpieczeństwa.
1. Zweryfikuj dane firmy
Sprawdź pełną nazwę przedsiębiorcy, adres, dane rejestrowe oraz informacje o podmiocie, który faktycznie udziela finansowania. Zwróć uwagę, czy dane na stronie są zgodne z dokumentami umownymi.
2. Sprawdź odpowiednie rejestry
W przypadku instytucji pożyczkowych zweryfikuj informacje w odpowiednich rejestrach, w tym w rejestrze prowadzonym przez Komisję Nadzoru Finansowego, jeśli ma zastosowanie do danego podmiotu.
3. Przeczytaj umowę przed akceptacją
Nie ograniczaj się do reklamy i formularza wniosku. Przeczytaj dokumenty zawierające informacje o kosztach, terminach, warunkach promocji, ewentualnych usługach dodatkowych i konsekwencjach opóźnienia.
4. Uważaj na podejrzane opłaty wstępne
Jeśli ktoś obiecuje pewne przyznanie pożyczki w zamian za nietypową opłatę z góry, dokładnie zweryfikuj tę ofertę. Nie wysyłaj pieniędzy ani dokumentów na podstawie samej obietnicy otrzymania finansowania.
5. Chroń swoje dane
Korzystaj z prawidłowego adresu strony, sprawdzaj domenę i nie przekazuj haseł do bankowości internetowej.
Przydatne źródła informacji:
Ranking chwilówek – jak porównać oferty w praktyce?
Najlepiej porównywać oferty dla tej samej kwoty i tego samego okresu spłaty. Dzięki temu łatwiej ustalić, która propozycja rzeczywiście wiąże się z niższym kosztem.
| Kryterium | Co sprawdzić? | Dlaczego to ważne? |
|---|---|---|
| Kwota pożyczki | Ile pieniędzy faktycznie otrzymasz? | Pozwala dopasować finansowanie do rzeczywistej potrzeby. |
| Całkowity koszt | Odsetki, prowizje i pozostałe koszty. | Pokazuje, ile kosztuje pożyczenie pieniędzy. |
| Kwota do zapłaty | Jaka suma podlega zwrotowi? | Ułatwia porównanie finansowego obciążenia. |
| RRSO | Wartość dla konkretnego wariantu. | Uzupełnia ocenę kosztów i ułatwia porównanie ofert. |
| Okres spłaty | Termin lub harmonogram rat. | Pomaga ocenić, czy zobowiązanie jest możliwe do spłacenia. |
| Promocje | Warunki i ograniczenia oferty. | Pozwala uniknąć błędnego założenia, że finansowanie jest bezpłatne. |
| Wiarygodność firmy | Dane rejestrowe, umowa i informacje o kosztach. | Pomaga ograniczyć ryzyko związane z nieuczciwą ofertą. |
Nie wybieraj oferty wyłącznie na podstawie miejsca w rankingu lub wysokości reklamowanej kwoty. Zestawienie ma ułatwiać analizę, a nie zastępować samodzielne sprawdzenie warunków umowy.
Porównaj dostępne oferty w porównywarce Extra-Pozyczka.pl i sprawdź warunki finansowania przed złożeniem wniosku.
Najczęstsze błędy przy wyborze chwilówki online
Skupianie się wyłącznie na wysokości pożyczki
Możliwość otrzymania większej kwoty nie oznacza, że warto z niej korzystać. Pożyczaj tylko tyle, ile rzeczywiście potrzebujesz i jesteś w stanie zwrócić.
Pomijanie całkowitego kosztu
Niska rata lub atrakcyjna reklama nie wystarczą do oceny oferty. Sprawdź całkowitą kwotę do zapłaty oraz wszystkie obowiązkowe koszty.
Nieczytanie warunków promocji
Promocyjna oferta może być uzależniona od spełnienia określonych wymagań. Przeczytaj regulamin, zanim zaakceptujesz umowę.
Brak planu spłaty
Nie zakładaj, że przed terminem spłaty na pewno pojawią się dodatkowe pieniądze. Uwzględnij swoje stałe wydatki i nie opieraj planu na niepewnych dochodach.
Zaciąganie kolejnej pożyczki na spłatę poprzedniej
Takie rozwiązanie może prowadzić do narastania zadłużenia. Jeśli masz trudności ze spłatą, skontaktuj się z wierzycielem i sprawdź dostępne możliwości rozwiązania problemu.
Czy chwilówka zawsze jest najlepszym rozwiązaniem?
Nie każda pilna potrzeba finansowa wymaga zaciągnięcia pożyczki. Przed podjęciem decyzji warto rozważyć również inne możliwości.
- Uzgodnienie późniejszego terminu płatności rachunku.
- Sprawdzenie możliwości otrzymania zaliczki na wynagrodzenie.
- Wykorzystanie oszczędności, jeśli nie narazi to na brak środków na podstawowe potrzeby.
- Sprzedaż niepotrzebnych przedmiotów.
- Bezpłatna konsultacja dotycząca budżetu lub zadłużenia.
Jeżeli zdecydujesz się na pożyczkę, upewnij się, że jej spłata nie zagrozi opłaceniu mieszkania, rachunków, żywności i innych podstawowych wydatków. Najkorzystniejsza oferta to niekoniecznie ta z najwyższą dostępną kwotą, lecz taka, której koszty i warunki są jasne, a spłata mieści się w Twoim budżecie.
Najczęściej zadawane pytania
Na co zwrócić uwagę przy wyborze chwilówki online?
Najważniejsze są całkowita kwota do zapłaty, RRSO, prowizje, okres spłaty, warunki promocji oraz wiarygodność pożyczkodawcy. Warto też ocenić, czy terminowa spłata będzie możliwa bez zaciągania kolejnego zobowiązania.
Czy chwilówka z najniższym RRSO zawsze jest najlepsza?
Niekoniecznie. RRSO należy analizować razem z całkowitym kosztem, kwotą finansowania i okresem spłaty. Najlepiej porównywać oferty dla tych samych parametrów.
Czy pierwsza pożyczka za darmo rzeczywiście może nic nie kosztować?
Tak, jeśli dana oferta przewiduje zerowy koszt i klient spełni wszystkie warunki promocji. Przed podpisaniem umowy należy sprawdzić termin spłaty i konsekwencje niespełnienia warunków.
Czy złożenie wniosku gwarantuje otrzymanie chwilówki?
Nie. Pożyczkodawca ocenia wniosek zgodnie z obowiązującymi przepisami i własnymi procedurami. Ostateczna decyzja zależy od indywidualnej sytuacji wnioskodawcy.
Czy można spłacić pożyczkę wcześniej?
W przypadku kredytu konsumenckiego co do zasady istnieje prawo do wcześniejszej spłaty na zasadach określonych w ustawie. Wcześniejsza spłata może wiązać się z obniżeniem całkowitego kosztu kredytu.
Co zrobić, jeśli nie mogę spłacić chwilówki w terminie?
Jak najszybciej skontaktuj się z pożyczkodawcą i zapytaj o dostępne rozwiązania. Sprawdź konsekwencje opóźnienia wynikające z umowy i nie zaciągaj automatycznie kolejnej pożyczki na pokrycie poprzedniej.
Jak sprawdzić, czy firma pożyczkowa jest wiarygodna?
Zweryfikuj dane przedsiębiorcy, odpowiednie rejestry, warunki umowy oraz informacje o kosztach. W razie wątpliwości skorzystaj z materiałów informacyjnych KNF, UOKiK lub Rzecznika Finansowego.
Podsumowanie
Ranking chwilówek online może ułatwić znalezienie i porównanie ofert, ale przed podjęciem decyzji należy dokładnie przeanalizować warunki umowy. Zwróć uwagę na całkowity koszt, RRSO, termin spłaty, wymagania pożyczkodawcy oraz ewentualne koszty dodatkowe.
Nie podejmuj decyzji wyłącznie pod wpływem reklamy lub obietnicy szybkiej wypłaty. Porównaj dostępne propozycje, sprawdź ich aktualność i wybierz rozwiązanie, którego spłata nie przekroczy Twoich możliwości finansowych.

Opublikuj komentarz